La facturation électronique est obligatoire pour toutes les entreprises assujetties à la TVA, y compris les cabinets d’avocats. Depuis le 1er septembre 2026, tous les avocats doivent pouvoir recevoir des factures électroniques via une plateforme agréée (PA). L’obligation d’émettre des factures électroniques s’applique de façon progressive : dès septembre 2026 pour les grandes entreprises et les ETI, et à partir de septembre 2027 pour les PME, TPE et micro-entreprises, donc pour la quasi-totalité des cabinets.
Nous faisons le point dans cet article.
Table des matières
ToggleFacturation électronique obligatoire pour les avocats : ce qui a changé depuis septembre 2026
Depuis le 1er septembre 2026, la généralisation de la facture électronique entre entreprises est entrée en vigueur. Pour un cabinet d’avocats, cela se traduit de la façon suivante :
- tous les cabinets assujettis à la TVA doivent pouvoir recevoir des factures électroniques via une plateforme agréée (PA) ;
- l’émission de factures électroniques ne concerne pour l’instant que les grandes entreprises et les ETI ;
- les micro-entreprises, TPE et PME, donc la quasi-totalité des cabinets, devront émettre leurs factures au format électronique au 1er septembre 2027.
Ce calendrier est celui rappelé par le ministère de l’Économie.
La réforme introduit deux obligations principales :
- l’e-invoicing (émission et réception de factures électroniques en format structuré)
- l’e-reporting (transmission de données fiscales à l’administration)
Entre entreprises assujetties à la TVA, une facture électronique n’est pas un simple PDF envoyé par email. Elle est émise dans un format structuré (UBL, CII ou Factur-X) et transite par une plateforme agréée.
Pour les cabinets d’avocats, cette évolution modifie directement les pratiques de facturation et la gestion administrative du cabinet.
Calendrier de la facturation électronique obligatoire pour les cabinets d’avocats
La réforme prévoit une entrée en vigueur progressive entre 2026 et 2027.
| Type d’entreprises | Réception des factures électroniques | Émission des factures électroniques | Transmission des données (e-reporting) |
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| Entreprises de taille intermédiaire (rares cabinets d’avocats) | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME (cabinet d’avocats) | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| Micro-entreprises (avocat individuel) | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Les nouvelles obligations de facturation électronique pour les avocats
La réforme ne se limite pas au format électronique des factures. Elle introduit également plusieurs obligations supplémentaires.
Un nouveau format de facture
Les factures devront être émises dans un format structuré compatible avec la transmission automatisée des données fiscales.
Les formats autorisés seront notamment :
- Factur-X
- UBL
- CII
De nouvelles mentions obligatoires
En plus des mentions habituelles d’une facture d’avocat, de nouvelles informations doivent figurer sur les factures émises à compter du 1er septembre 2026 pour les grandes entreprises et les ETI, et à compter du 1er septembre 2027 pour les micro-entreprises et les PME, donc pour la quasi-totalité des cabinets. Elles sont prévues par l’article 242 nonies A de l’annexe II au CGI :
- le numéro d’identification de l’assujetti et de son client ;
- la catégorie d’opération (livraison de biens, prestation de services ou les deux) ;
- l’option pour le paiement de la TVA d’après les débits, le cas échéant ;
- l’adresse de livraison des biens, lorsqu’elle est distincte de celle du client.
Pour retrouver toutes les mentions, consultez notre guide de la facture d’avocat avec modèle.
Le passage obligatoire par une plateforme agrée
Toutes les factures devront transiter par une plateforme agréée (PA), chargée de :
- transmettre les factures au client
- convertir les données au format requis
- transmettre certaines informations à l’administration fiscale
- assurer le suivi et l’archivage des factures (voir notre article sur la dématérialisation des factures d’avocat)
La liste officielle des plateformes agréées est publiée sur impots.gouv.fr et évolue régulièrement. Pour aller plus loin sur le choix d’une solution, notre article sur la plateforme agréée de facturation électronique pour avocat peut vous aider.
Pour les avocats, le secret professionnel reste un point d’attention : la dénomination précise du service rendu ne fait pas partie des données de facturation transmises à l’administration fiscale, selon l’article 242 nonies J de l’annexe II au CGI et le CNB. Elle reste toutefois à indiquer sur la facture elle-même. Nous y consacrons un article : facturation électronique et secret professionnel.
Sanctions et tolérance de démarrage : que risque un cabinet ?
Quelles sanctions pour les avocats en cas de non-respect de l’obligation de facturation électronique ?
Les principales sanctions prévues par le Code général des impôts sont :
- 50 € par facture non émise au format électronique, dans la limite de 15 000 € par année civile ;
- 500 € par transmission manquante en e-reporting, dans la limite de 15 000 € par année civile ;
- 500 € en cas de manquement à l’obligation de recourir à une plateforme agréée pour recevoir les factures électroniques, après une mise en demeure restée sans effet dans un délai de trois mois. Le montant passe à 1 000 € si le manquement persiste après une nouvelle mise en demeure.
Une première infraction n’est pas sanctionnée lorsqu’elle est commise au cours de l’année civile en cours ou des trois années précédentes et qu’elle est réparée spontanément ou dans les 30 jours suivant une première demande de l’administration. Cette règle ne s’applique pas à l’amende liée à la plateforme de réception.
Les amendes pour défaut d’émission ne s’appliquent qu’une fois l’obligation d’émettre entrée en vigueur, donc à partir de septembre 2027 pour la plupart des cabinets.
Tolérance de démarrage : ce que prévoit l’administration fiscale
Pendant la phase de lancement, l’administration a annoncé qu’elle n’appliquerait pas de sanctions aux entreprises de bonne foi qui rencontrent des difficultés, sur toute la fin de l’année 2026 selon Bercy.
Un cabinet qui n’a pas encore finalisé sa mise en conformité a intérêt à engager et à documenter ses démarches, détaillées ci-dessous. En cas de difficulté, un numéro national d’assistance est ouvert aux entreprises : 0 806 807 807.
Comment se conformer à la facturation électronique en pratique ?
- Choisir une plateforme agréée : chaque cabinet doit être rattaché à une PA immatriculée par l’administration fiscale, à choisir dans la liste officielle.
- Adapter son logiciel de facturation : le cabinet doit disposer d’un logiciel capable de générer des factures électroniques conformes et de les transmettre via une PA. Il est utile de vérifier que le logiciel se connecte à la plateforme choisie, pour éviter les ressaisies.
- Organiser la gestion des factures fournisseurs : adapter la gestion administrative interne aux factures électroniques reçues depuis septembre 2026.
- Anticiper l’émission et l’e-reporting de 2027 : certaines opérations devront être déclarées à l’administration fiscale.
- Garder une trace de ses démarches : date du choix de la plateforme, échanges avec les prestataires, tests réalisés. Ces éléments permettent de montrer une démarche de mise en conformité pendant la période de tolérance.
Logiciel de facturation électronique pour avocat : une solution pour anticiper la réforme
Un outil adapté aux nouvelles obligations
La réforme de la facturation électronique implique souvent d’adopter un logiciel de gestion et de facturation adapté à la profession d’avocat.
Un logiciel de gestion adapté permet d’automatiser la facturation électronique tout en respectant les obligations spécifiques de la profession d’avocat (mentions obligatoires, suivi des honoraires, gestion des provisions, etc.).
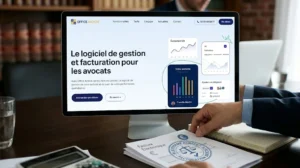
Office Avocat : une solution pensée pour la facturation des cabinets
Le logiciel Office Avocat permet notamment :
- la génération de factures conformes aux obligations applicables
- le suivi du temps passé et des honoraires
- la gestion des provisions et conventions d’honoraires
- l’intégration progressive avec les nouvelles obligations
Pour résumer
- Depuis le 1er septembre 2026, tous les cabinets d’avocats doivent pouvoir recevoir des factures électroniques via une plateforme agréée.
- L’émission devient obligatoire en septembre 2027 pour la quasi-totalité des cabinets.
- Une tolérance de démarrage est annoncée jusqu’à fin 2026, mais les amendes existent : mieux vaut engager et documenter ses démarches sans attendre.